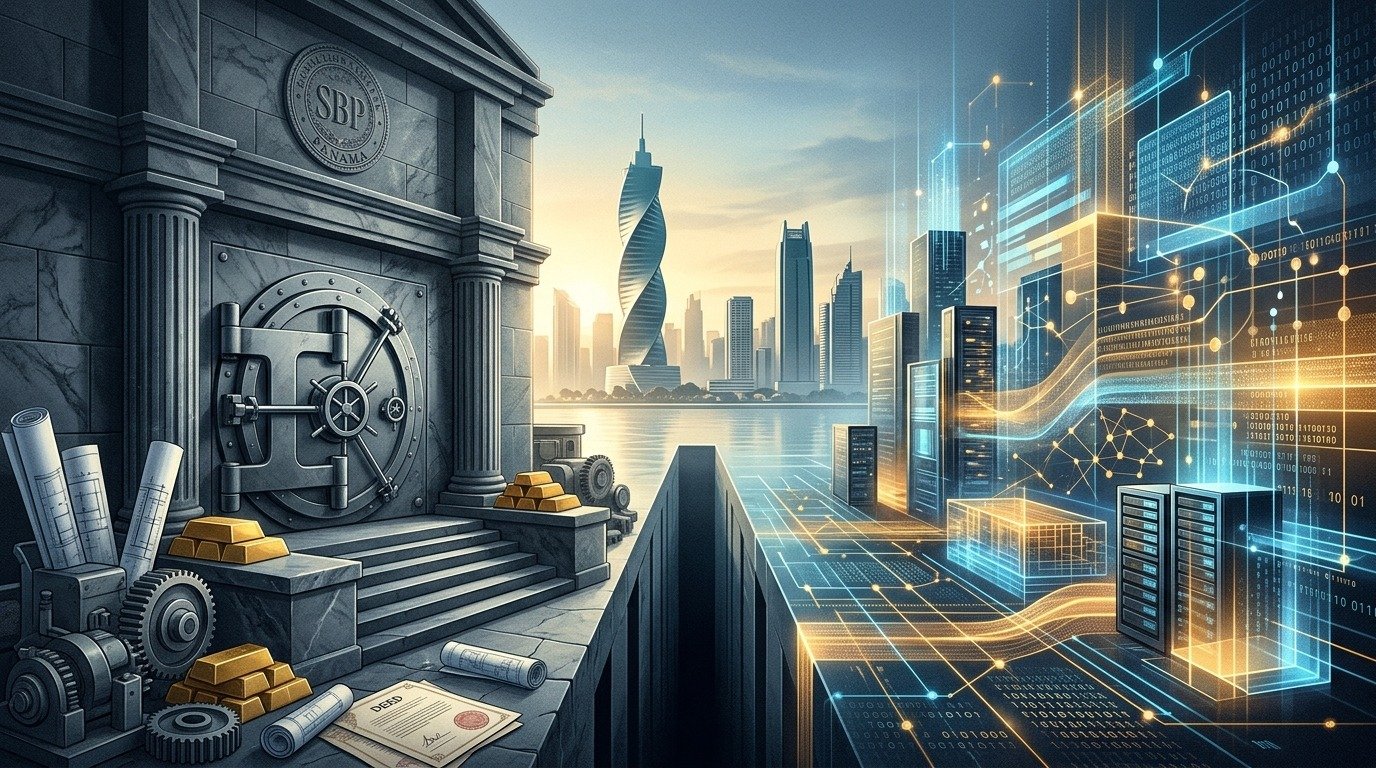
La arquitectura financiera de Panamá destaca por su sofisticación y solidez regional; sin embargo, bajo el análisis de Carlos Chen, la banca comercial mantiene una estructura de evaluación diseñada estrictamente para ponderar colaterales tangibles, historiales crediticios consolidados y flujos estables. Esta configuración genera un vacío operativo para las scaleups tecnológicas que operan con activos intangibles.
La banca tradicional en Panamá restringe el crédito a empresas tecnológicas porque sus modelos se sustentan en intangibles y flujos recurrentes que no encajan en los parámetros de colateral físico exigidos por la normativa de riesgo.
La Evaluación del Riesgo y los Activos Intangibles en la Banca Comercial
Los modelos tradicionales de análisis de crédito bancario priorizan la capacidad de pago histórica, la calidad de las garantías físicas, la liquidez de los activos y la facilidad jurídica de ejecución en caso de incumplimiento. Este criterio funciona con eficiencia para empresas con bienes raíces, maquinaria, inventarios o cuentas por cobrar corporativas tradicionales.
No obstante, en una scaleup tecnológica —ya sea una plataforma SaaS, una fintech, un marketplace o un proveedor de logística digital—, la mayor parte del valor corporativo reside en activos intangibles: software propio, algoritmos, propiedad intelectual, marcas, código fuente y contratos comerciales. Aunque estos componentes posean un alto valor estratégico, presentan una liquidez limitada y una capacidad de recuperación incierta para la entidad financiera ante un escenario de impago.
Los activos intangibles de una empresa tecnológica carecen de un mercado secundario de liquidación predecible, lo que impide su aceptación como colateral bancario convencional a pesar de generar ingresos recurrentes.
El Marco Regulatorio de la SBP y el Límite de las Garantías No Tangibles
La Superintendencia de Bancos de Panamá (SBP) no prohíbe explícitamente que una entidad financiera otorgue créditos a empresas tecnológicas o respaldadas en intangibles. Sin embargo, el marco de administración del riesgo crediticio exige a los bancos documentar rigurosamente cómo valoran, cubren y recuperan las garantías.
Conforme al Acuerdo No. 4-2013 de la SBP, los bancos deben establecer políticas internas rigurosas para gestionar el riesgo de crédito, definir límites de exposición y ejecutar pruebas de estrés. Bajo los estándares prudenciales de su Artículo 39, solo los activos líquidos, financieros o bienes reales tangibles califican como garantías admisibles para reducir el cálculo de provisiones. Aunque la norma no prohíbe el financiamiento basado en flujos de caja, la exclusión de los activos intangibles y las fianzas personales como mitigantes elegibles eleva el costo de capital en caso de deterioro, limitando históricamente el acceso al crédito tradicional para modelos de negocio sin respaldo físico.
El cumplimiento del Acuerdo No. 4-2013 de la SBP obliga a los bancos a justificar la liquidez y recuperabilidad de sus garantías, excluyendo de forma general a los activos intangibles como mitigantes prudenciales válidos de riesgo crediticio.
Costo de Oportunidad y Segmentación Estructural del Crédito
Las restricciones normativas y operativas de la banca comercial generan un costo de oportunidad severo para el ecosistema corporativo local:
- Las compañías tecnológicas se ven forzadas a buscar capital accionario de forma prematura.
- Los fundadores enfrentan una dilución accionaria innecesaria y valoraciones deprimidas.
- Se ralentiza la velocidad de expansión comercial y la captura de cuota de mercado regional.
- El ecosistema incrementa su dependencia de flujos de capital externo.
En consecuencia, el mercado se segmenta de manera natural: mientras que las empresas con activos físicos operan mediante créditos comerciales o leasing, las scaleups tecnológicas con ingresos recurrentes requieren alternativas especializadas de financiamiento que no dependan del colateral inmobiliario tradicional.
La ausencia de instrumentos de deuda bancaria adaptados a modelos basados en activos intangibles fuerza a las empresas tecnológicas a financiarse mediante rondas de capital, acelerando la dilución accionaria de los fundadores y limitando su velocidad de escalamiento.
Matriz de Auditoría Directiva
| Variable Analítica | Criterio de Control Directivo |
|---|---|
| Estructura de Colaterales | Auditoría de la composición de activos para identificar la proporción de bienes tangibles frente a intangibles sujetos a restricciones regulatorias de la SBP. |
| Cumplimiento Normativo SBP | Verificación de que las líneas de endeudamiento corporativo cumplan estrictamente con las exigencias de liquidez y recuperabilidad del Acuerdo No. 4-2013. |
| Evaluación del Costo de Oportunidad | Medición del impacto financiero que genera la dilución por equity temprano frente a la búsqueda de estructuras de capital no bancarias. |
| Mitigación del Riesgo de Crédito | Reemplazo de expectativas de financiamiento de intangibles por flujos de cobro verificables y contratos corporativos con contrapartes de alta solvencia. |
Conclusión Analítica: Una Limitación Estructural de la Banca en América Latina
El diagnóstico sobre la desconexión entre la banca comercial y las scaleups tecnológicas no es privativo de Panamá. A lo largo de América Latina, los marcos prudenciales de los reguladores bancarios y las políticas internas de gestión de riesgos comparten un denominador común: la exigencia de colaterales tangibles, historiales crediticios consolidados y flujos de caja respaldados por bienes físicos o garantías ejecutables de bajo riesgo.
Si bien mercados con mayor profundidad financiera en la región han desarrollado vehículos alternativos de capital privado, la banca comercial tradicional de los principales centros económicos mantiene la misma restricción para monetizar la propiedad intelectual, los contratos de suscripción o los flujos basados en software. Ante este vacío sistémico, la región ha comenzado a articular una capa de financiación no bancaria —con más de USD 2,000 millones movilizados en deuda estructurada y alternativas de riesgo para startups en LATAM—, demostrando que la solución al crecimiento tecnológico no reside en forzar a la banca tradicional a asumir riesgos para los cuales no fue diseñada, sino en consolidar mercados de deuda especializada.
Matriz de Auditoría Regional: Banca Tradicional y Activos Intangibles
| País / Mercado | ¿La banca tradicional financia intangibles? | Mecanismo Principal de Mitigación o Alternativa |
| Panamá | Restringido: Limitado por marcos de riesgo con evaluaciones diseñadas estrictamente para ponderar colaterales tangibles | Descuento de cuentas por cobrar corporativas, factoring sobre contratos B2B y, de manera incipiente, sindicación mediante family offices. |
| México | Restringido: Enfoque riguroso en garantías inmobiliarias y corporativas tradicionales, con baja apetencia por riesgo tecnológico puro. | Crecimiento de fondos de deuda privada especializada, factoraje institucional y estructuras de venture debt provistas por fondos cerrados. |
| Colombia | Restringido a flujos tradicionales: La banca exige respaldos tangibles o garantías corporativas sólidas, aunque existen líneas de fomento estatales limitadas. | Fondos de capital privado local, vehículos de inversión regional y mecanismos de financiamiento basado en ingresos (revenue-based financing). |
| Brasil | Parcialmente flexible: Posee el mercado de deuda privada más profundo de la región, aunque la banca comercial tradicional sigue exigiéndole colaterales físicos en las etapas tempranas. | Uso masivo de FIDCs (Fondos de Inversión en Derechos Crediticios), titulización de receivables y operaciones avanzadas de venture debt. |
Alternativas de Financiación No Bancaria en la Región
Para profundizar en cómo las empresas de tecnología en nuestra región están resolviendo este cuello de botella financiero sin diluir prematuramente su capital accionario, consulte nuestro análisis especializado sobre la arquitectura, los instrumentos y los riesgos operativos del Venture Debt y Estructuración de Deuda para Scaleups Tecnológicas.

